Last Updated on 2023-11-02 by 劉天師
有同學問到:
公司員工先刷卡買機票或在agoda訂房,但是該員工不願意提供他整個月的對帳單,他覺得是隱私的問題,只願意截圖給公司,像這樣截圖的憑證在營所稅,會被剔除嗎?員工在agora訂房只拿到顯示個人名字的收據,宣稱訂房者就是要跟護照的名稱相同,所以沒有辦法打公司的名字,但那個收據在台灣是可以使用的嗎?
營所稅差旅費的三個重點
這個問題可以歸納為:營所稅申報國外差旅費的「原始憑證」和「金流」要求,先看稅法是怎麼規定的?差旅費的規定在營所稅查核準則第74條(在本文末),法條的內容有三個重點:
- 出差一定要有出差報告單,差旅費的內容要區分成交通、住宿、膳雜費三類。
- 有申報限額。
- 國外旅費限額有二種計算方式。
限額計算看申報書P6~P7
1.很簡單,不多說;2.所有營所稅有申報限額的交易,都建議直接看申報書P6~P7,下圖為旅費的限額規定:
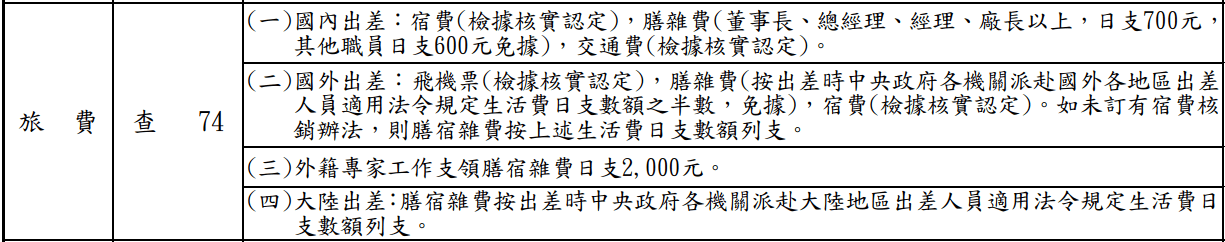
限額計算要依中央政府各機關派赴國外各地區出差人員生活費日支數額表,中央政府各機關派赴大陸地區、香港及澳門出差人員生活費日支數額表(註:查核準則用語為「中央政府各機關派赴大陸地區出差人員生活費日支數額表」)的規定,按照出差地點以及期間計算。
日支數額係以美金計算,以出國前一日(逢假日往前順推)台灣銀行賣出即期美元參考匯率計算,詳見台灣銀行牌告匯率。
國外旅費限額有二種計算方式
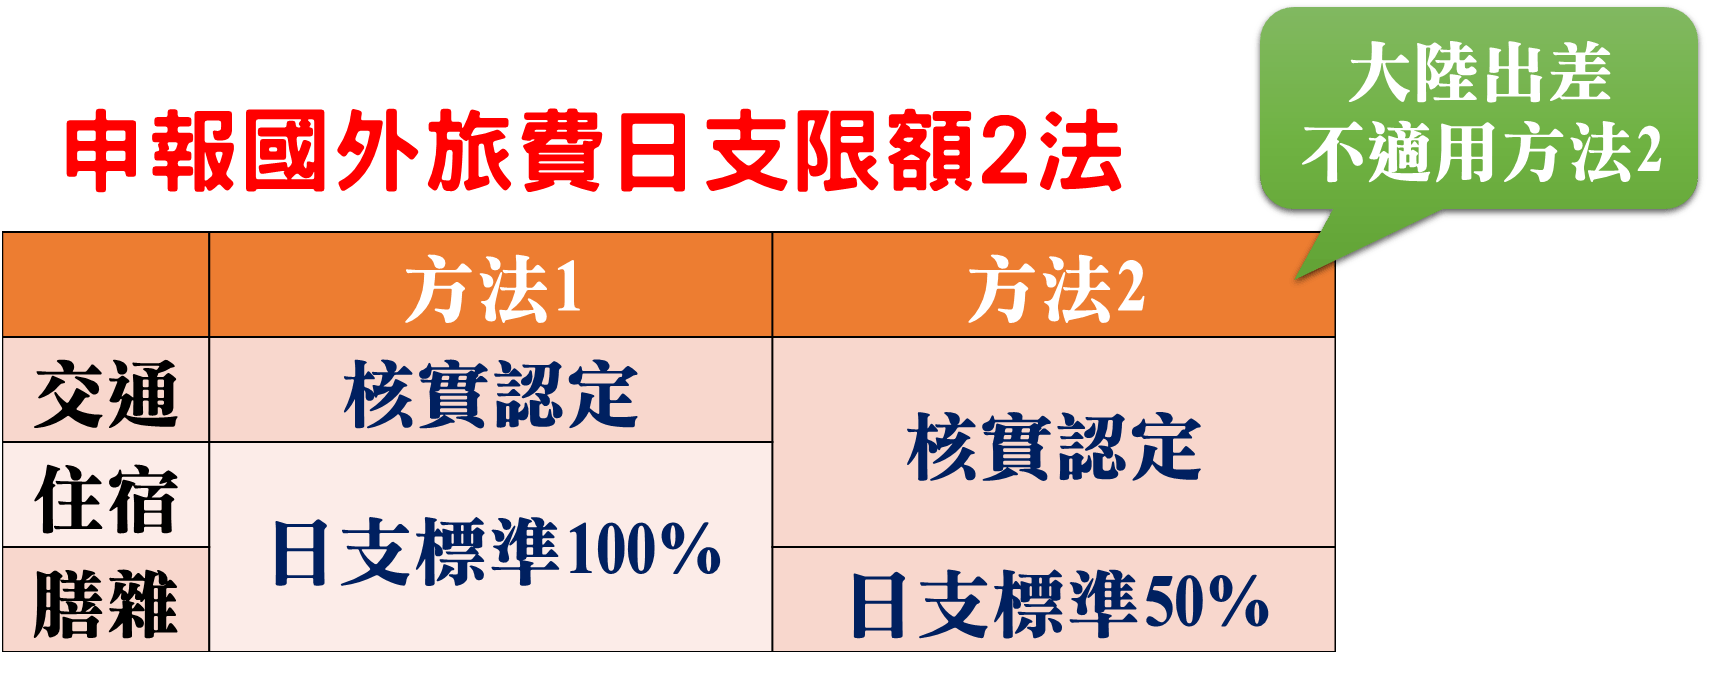
接下來看3.國外旅費限額的二種計算方式,簡單說,就是要不要把住宿費獨立出來?如果營利事業自訂的宿費檢據核實報銷辦法,可以採用二法,就是把宿費獨立出來、予以核實認定,膳雜費按照一法的標準計算後打五折。
但是要注意,大陸出差不適用膳雜費按標準五成列支的規定。
不超過日支標準者,免據!
第74條條文中還有個重點:
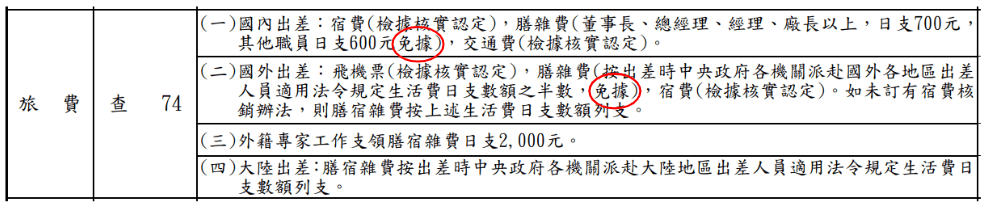
無論國內外出差,膳雜費不超過日支標準者,無須提供外來憑證(免據)。
回到同學的問題,如果國外出差採用第一種計算方式,並不需要提供住宿費的原始憑證,當然不會被剔除。
如果採用第二種申報方式,因為住宿費的憑證抬頭不是公司,申報營所稅就會被剔除了。
那什麼時候要採用第二種申報方式呢?
當住宿費相當高的時候,如果用第一種申報方式,會超出限額,這時候就應該採用第二種才會有利。
不過老實說,國外出差日支費限額頂高的,多數中小企業通常不容易超限。
營所稅金流規定
再來談金流。
稅法對於資金證明的規定,主要集中在跨境收付的情形: 營所稅查核準則§38、§ 45一(一)、§67ⅠⅡ、§72十、§77四(二)、§67二、§87四(二) 、§92五(二)(四)(五)、§94-1二(一)(四)、§97十九(三)。
不過查核實務上,並不限於上述交易,稅務員對於有疑慮的項目,常常也會要求提示金流證明,比如説股東往來。
符合稅法要求的差旅費,應該不至於會查核金流,不須過於擔心,就算要查金流,同學敘述的這一筆交易,實務上也常見,簡單說就是員工先代墊款,公司再給付員工,這樣並沒有違反任何稅法的規定。
透過Agoda訂房
最後來談Agoda。
透過境外電商交易已經是現在常見的情形,個人透過Agoda訂房Agoda會開立雲端電子發票;如果是由營利事業透過Agoda訂房,可以開立統編,但也會有扣繳的問題,依財政部107年1月2日台財稅字第10604704390號令規定,在我國境內無固定營業場所及營業代理人之外國營利事業跨境銷售電子勞務予我國境內營利事業所取得之報酬,扣繳義務人應依所得稅法第88條、第92條規定,按20% 代扣稅款並於給付日起10日內申報扣繳憑單。
營所稅查核準則第74條
營所稅查核準則第74條旅費:
一、旅費支出,應提示詳載逐日前往地點、訪洽對象及內容等之出差報告單及相關文件,足資證明與營業有關者,憑以認定;其未能提出者,應不予認定。
二、旅費支出,尚未經按實報銷者,應以暫付款科目列帳。
三、旅費支出之認定標準及合法憑證如下:
(一)膳宿雜費:除國內宿費部分,應取得旅館業書有抬頭之統一發票、普通收據或旅行業開立代收轉付收據及消費明細,予以核實認定外,國內出差膳雜費及國外出差膳宿雜費日支金額,不超過下列最高標準者,無須提供外來憑證,准予認定,超過標準部分,屬員工之薪資所得,應依所得稅法第八十九條第三項規定,列單申報該管稽徵機關:
1.國內出差膳雜費:
(1)營利事業之董事長、總經理、經理、廠長每人每日新臺幣七百元。
(2)其他職員,每人每日新臺幣六百元。
2.國外出差膳宿雜費:比照國外出差旅費報支要點所定,依中央政府各機關派赴國外各地區出差人員生活費日支數額表之日支數額認定之。但自行訂有宿費檢據核實報銷辦法者,宿費部分准予核實認定外,其膳雜費按上述標準之五成列支。
3.營利事業派員赴大陸地區出差,其出差之膳宿雜費比照國外出差旅費報支要點所定,依中央政府各機關派赴大陸地區出差人員生活費日支數額表之日支數額認定之。
4.出差期間跨越新、舊標準規定者,依出差日期分別按新、舊標準計算之。
(二)交通費:應憑下列憑證核實認定:
1.乘坐飛機之旅費:
(1)乘坐國內航線飛機之旅費,應以飛機票票根(或電子機票)及登機證為原始憑證;其遺失上開證明者,應取具航空公司之搭機證旅客聯或其所出具載有旅客姓名、搭乘日期、起訖地點及票價之證明代之。
(2)乘坐國際航線飛機之旅費,應以飛機票票根(或電子機票)及登機證與機票購票證明單(或旅行業開立代收轉付收據)為原始憑證;其遺失機票票根(或電子機票)及登機證者,應取具航空公司之搭機證旅客聯或其所出具載有旅客姓名、搭乘日期、起訖點之證明代之;其遺失登機證者,得提示足資證明出國事實之護照影本或其他證明文件代之。
2.乘坐輪船旅費,應以船票或輪船公司出具之證明為原始憑證。
3.火車、汽車及大眾捷運系統之車資,准以經手人(即出差人)之證明為準;乘坐高速鐵路應以車票票根或購票證明為原始憑證。
4.乘坐計程車車資,准以經手人(即出差人)之證明為憑。但包租計程車應取具車行證明及經手人或出差人證明。
5.租賃之包車費應取得車公司(行)之統一發票或收據為憑。
6.駕駛自用汽車行經高速公路電子收費車道所支付之通行費,准以經手人(即出差人)之證明為憑。
發表迴響