Last Updated on 2026-09-16 by 劉天師
Q:我們公司從國外進口原料,委託國內的代工廠分包後,以本公司商標販售,這樣子的交易模式,在申報書封面要勾選買賣業、製造業還是其他業?
在營所稅申報書封面有業別的選項,這牽涉到收入成本配合原則的表達以及審核方式,請參考新聞稿:買賣業列報委外加工費,須證明與業務有關…財政部臺北市國稅局表示,營利事業如果經營商品買賣業務,一般而言,就是單純的商品買進與商品賣出,尚無須支付委外加工費,不過,如其因特殊情形而確有委外加工必要者,所列報的加工費,除應注意取得合法支付憑證外,還須能證明與業務有關,才能憑以認定。該局查核99年度營利事業所得稅結算申報案件,發現A公司經營機械器具批發業務,但其他費用項下列報委外加工費近百萬元,A公司雖提出說明係因應客戶所需產品規格而委外加工,並已取具發票,惟A公司未能進一步提出產品規格的詳細資料,無法證明委外加工之支出與業務有關,遂予以剔除補稅。
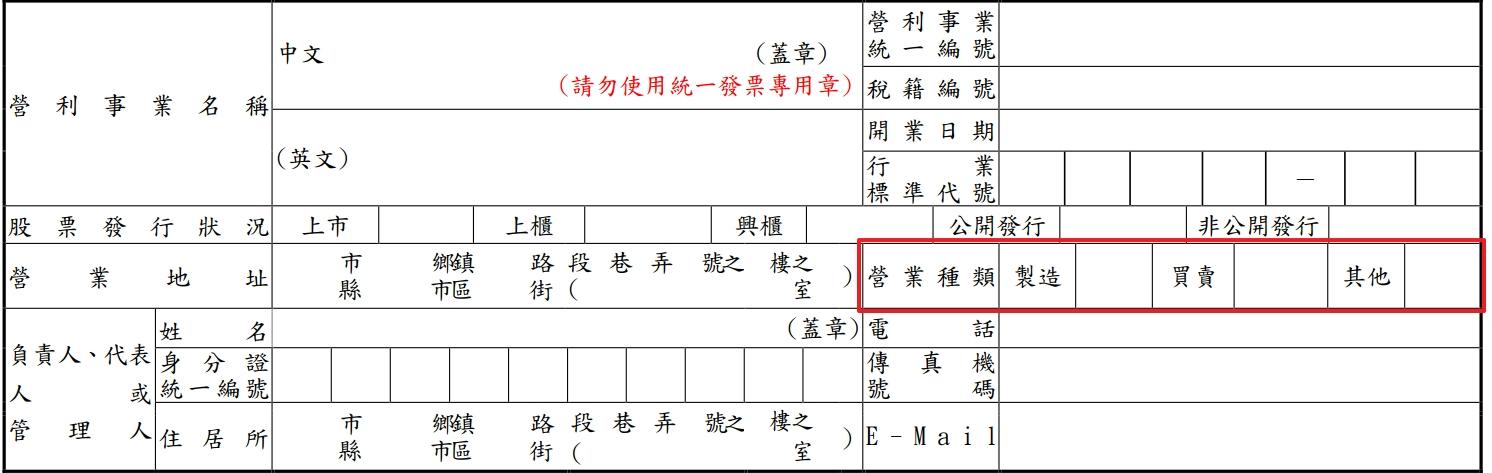
要注意,在封面勾選的營業種類,應與申報書P4營業成本表一致。

Q:公司主要為貿易,有極少數需要額外簡易加工後出貨,是否可列推銷-加工費的會計科目?應該可以使用那些會計科目?
營利事業如未以人工與機器製造或加工製成產品,而僅買進原料,委託其他廠商加工為成品後出售,應按買賣業核課營利事業所得稅(財政部75/7/18台財稅第7557067號函釋);惟所列報之加工費,除應注意取得合法支付憑證外,還須能比照製造業提出產品規格的詳細說明,證明與業務有關。 加工費應列為銷貨成本,會計處理可先以「加工費」或「進貨費用」入帳,再借記存貨(加工後成品名稱),貸記存貨(轉出原進貨商品)及加工費(或進貨費用),俾整筆交易事項得以勾稽。
發表迴響