Last Updated on 2018-05-26 by 劉天師
「專注現金流」是什麼意思?
我們可以把所有的交易,依現金的流動方向分成3大類:
- 現金流出的交易:現金從公司流出
- 現金流入的交易:現金流入公司
- 沒有現金收付的交易:雖然沒有現金的流動但仍然是交易
那「交易」又是什麼呢?這裡的交易指的是「會計交易」,因此,只要是會影響會計財務報表的項目或是數字,就是「交易」。
比如產品良率,影響到產品品質,也有數字,但並不是這裡的交易,因為財務報表並沒「產品良率」這類項目;不過產品良率終究會影響到會計交易,比如說低的產品良率會造成高的退貨,退貨就是會計交易了。
回到主題。如果用會計分錄來看,會計交易處理的順序是這樣子的:
- 是現金流出還是流入?
- 依交易性質決定最適當的會計項目
- 相對方的會計項目
比如說,公司銷售商品$2,100
- 是現金流出還是流入?→收到現金$2,100,是現金流入
- 依交易性質決定最適當的會計項目→現金流入,要「借:現金」
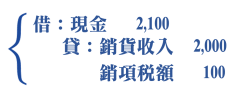
- 相對方的會計項目→這一筆現金流入是因為銷售商品所產生,要「貸:銷貨收入」
分錄如下:

再來考慮稅務的影響。因為有開發票,銷項稅額$100,所以完整的分錄是這樣子的:
現金流入的交易
現金流入→資產增加→「借」現金
借:現金
貸:ဝဝ→資產、成本、費用減少 or 負債、權益、收入增加
|
原因 |
交易 |
|
資產減少 |
出售投資
|
|
成本減少 |
|
|
費用減少 |
|
|
負債增加 |
|
|
權益增加 |
公司設立、增資
|
|
收入增加 |
|
現金流出的交易
現金流出的交易
Dr.資產、成本、費用增加 or 負債、權益、收入減少
Cr.現金
|
原因 |
交易 |
| 資產增加 | |
| 成本增加 | |
| 費用增加 | |
| 負債減少 | |
| 權益減少 | 分配股利 |
| 收入減少 |
現金流出→資產減少→「貸」現金

〇〇→現金流出的原因→資產、費用增加 or 負債、權益、收入減少
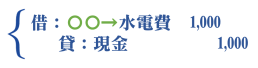
比如說,支付電費$1,000
發表迴響