Last Updated on 2023-12-09 by 劉天師
申報書第3頁就是資產負債表,如果營利事業自訂會計項目與申報書不一致,應就性質合併至最接近的項目後,將財務報表日(歷年制為12/31)的各會計項目數字一一填入申報書相應欄位。
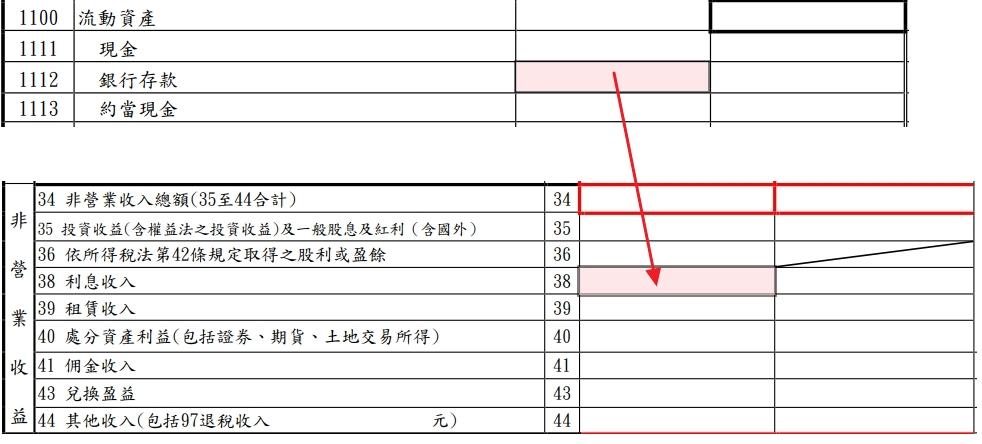
#1112銀行存款
如果有年後才到期的定期存款,應估算存款日到12/31之間的利息收入並入帳申報,若漏未估算,可能以逃漏稅論處。
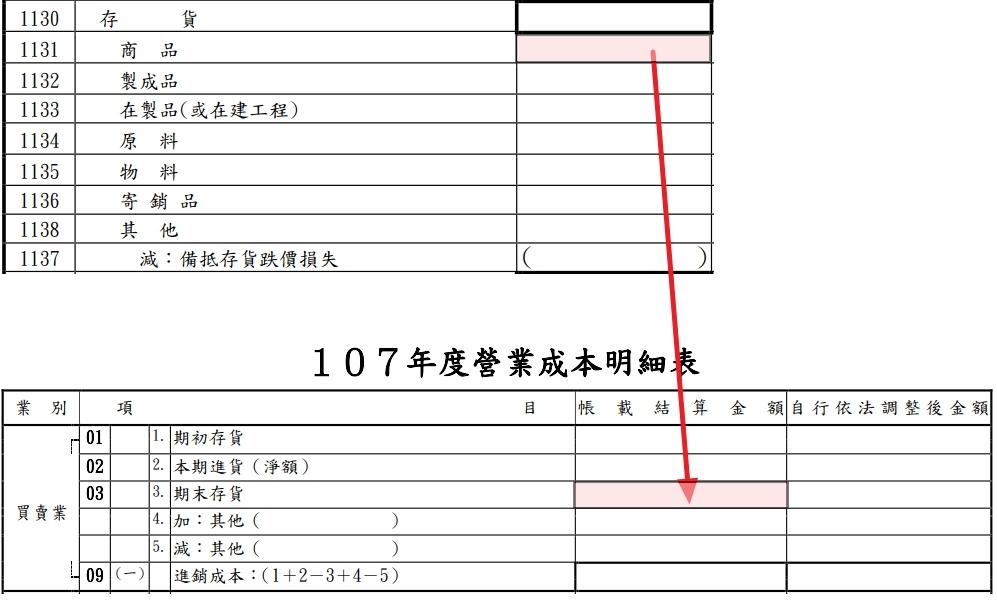
#1130存貨
存貨相關項目數字,應勾稽至申報書P4營業成本明細表之期末存貨(期末存料、期末在製品…)。
#1400固定資產
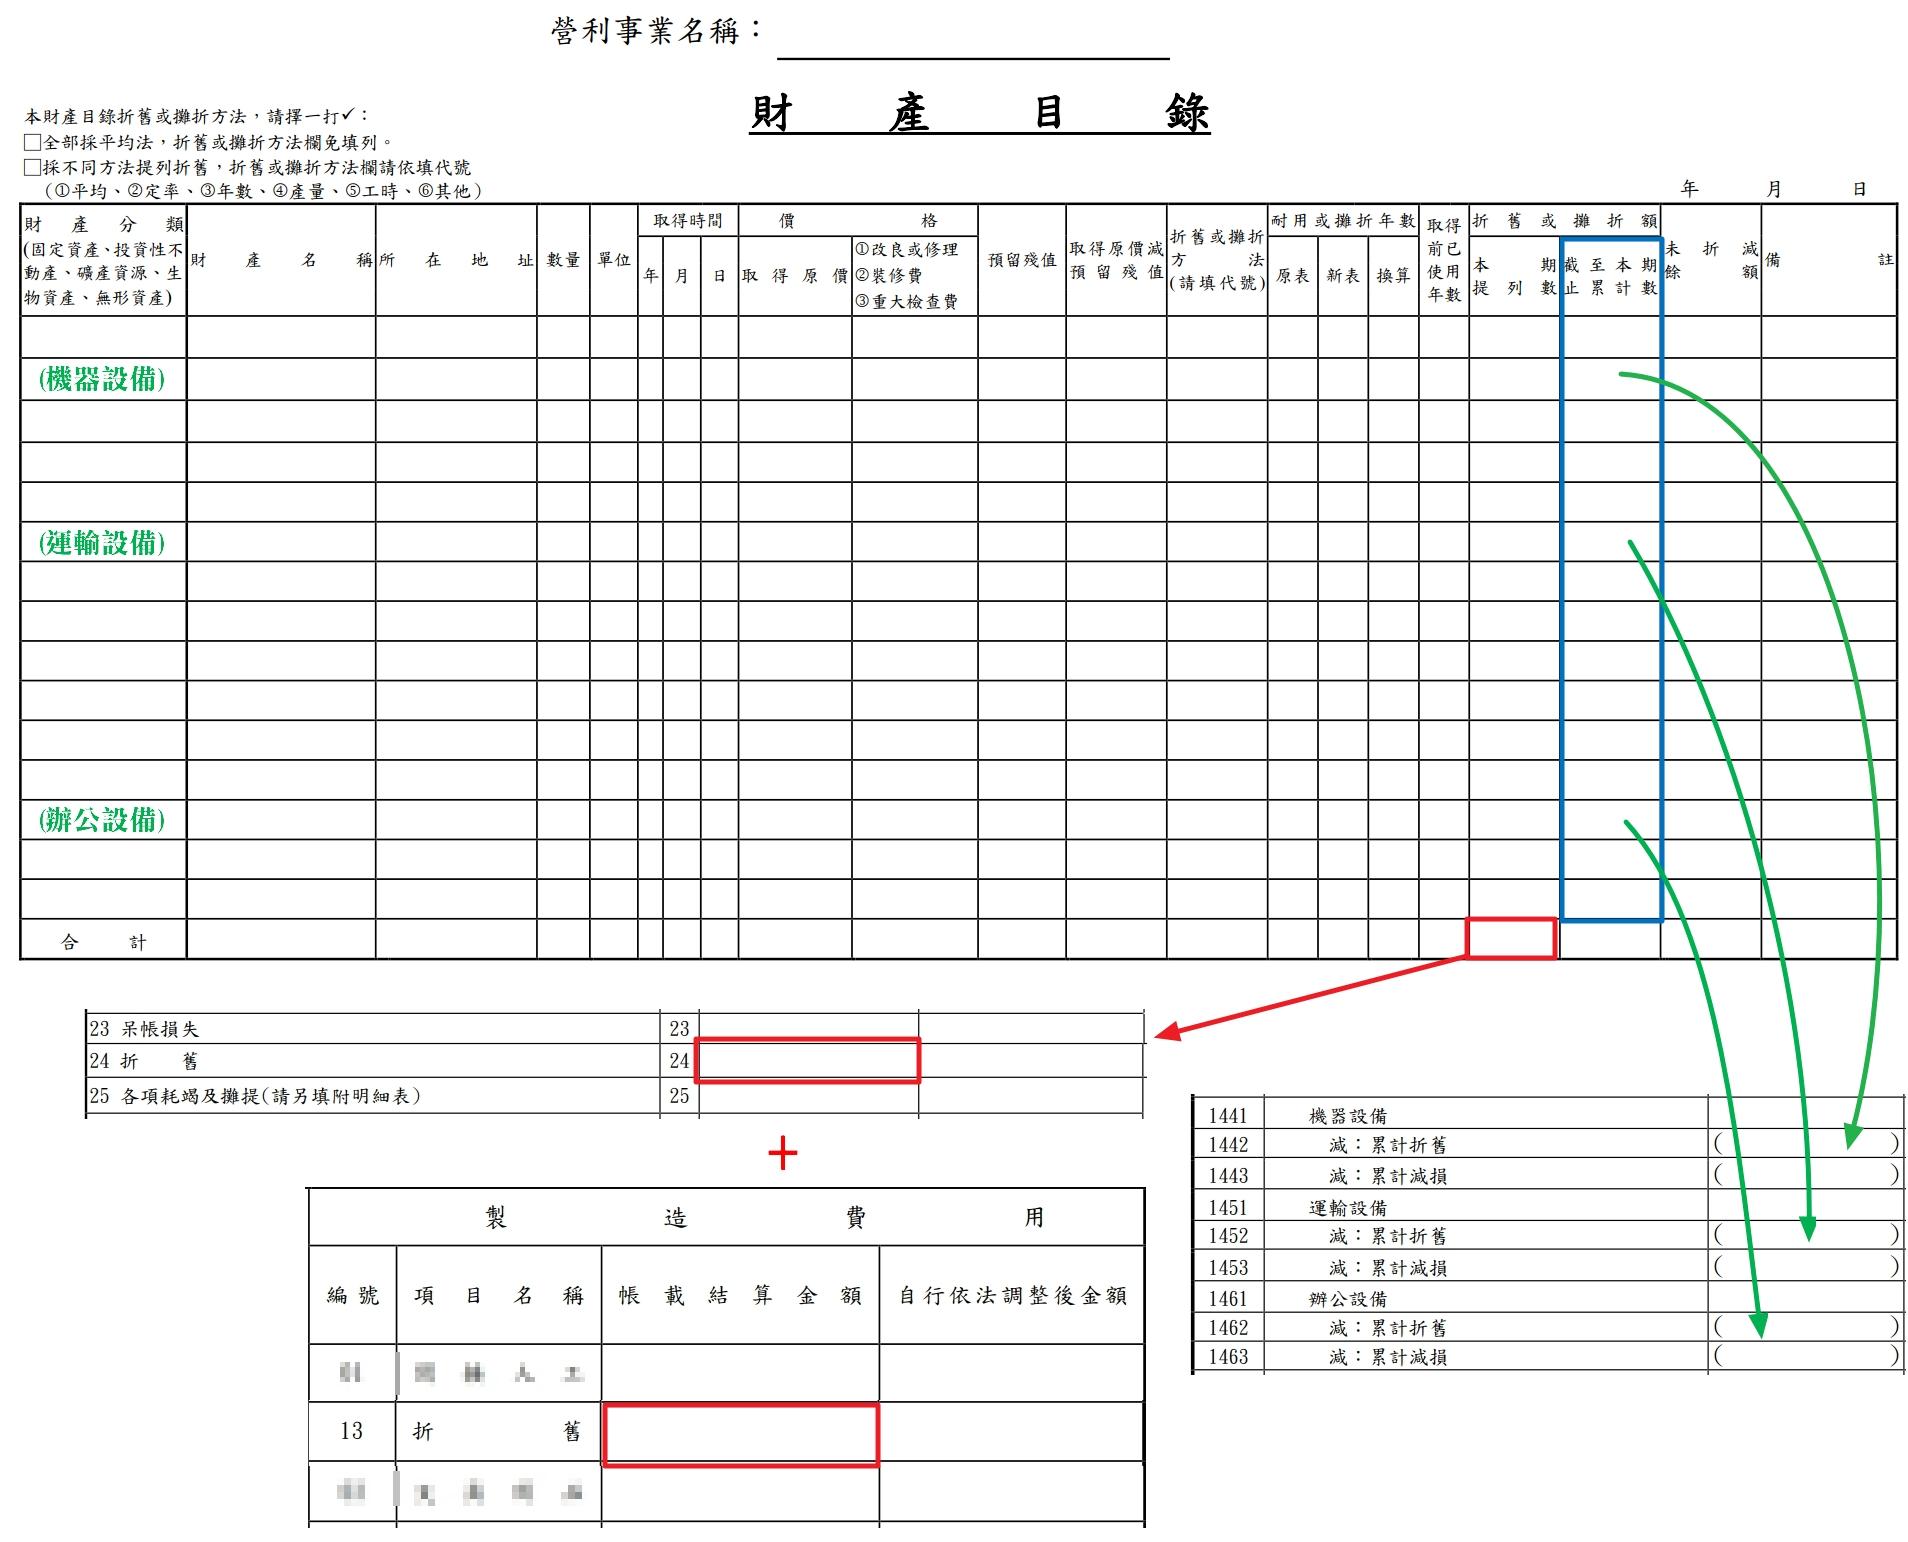
目前申報營所稅已經不需要提供「財產目錄(點我下載PDF)」作為附件,但營利事業仍應編製備查。
折舊的「本期提列數」,應勾稽核對至申報書P1#折舊;如為製造業,生產用固定資產折舊屬於製造費用,應填報在申報書P5#13。
財產目錄「截至本期止累計數」,應按照財產分類分別勾稽至申報書P3相對項目。
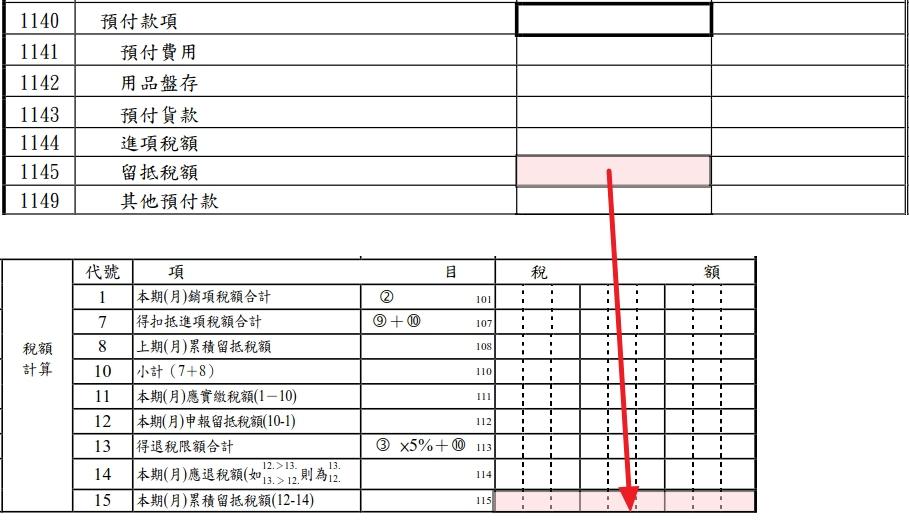
#1144進項稅額、#2134銷項稅額、#2132應付稅捐、#1145留抵稅額
營業稅進、銷項稅額在期末宜對沖為#2132應付稅捐或#1145留抵稅額,如為應付稅捐,應勾稽至401申報書稅額計算欄位代號11「本期(月)應實繳稅額」;如為留抵稅額,應勾稽至代號15「本期(月)累積留抵稅額」。
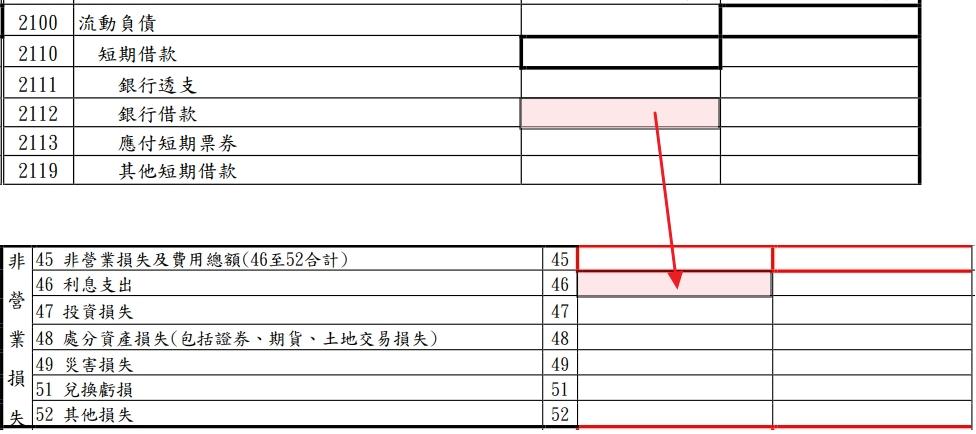
#2112銀行借款
如有銀行借款,無論期末是否已清償,應將年度中已發生之利息支出入帳,故應勾稽至申報書P1#46利息支出。
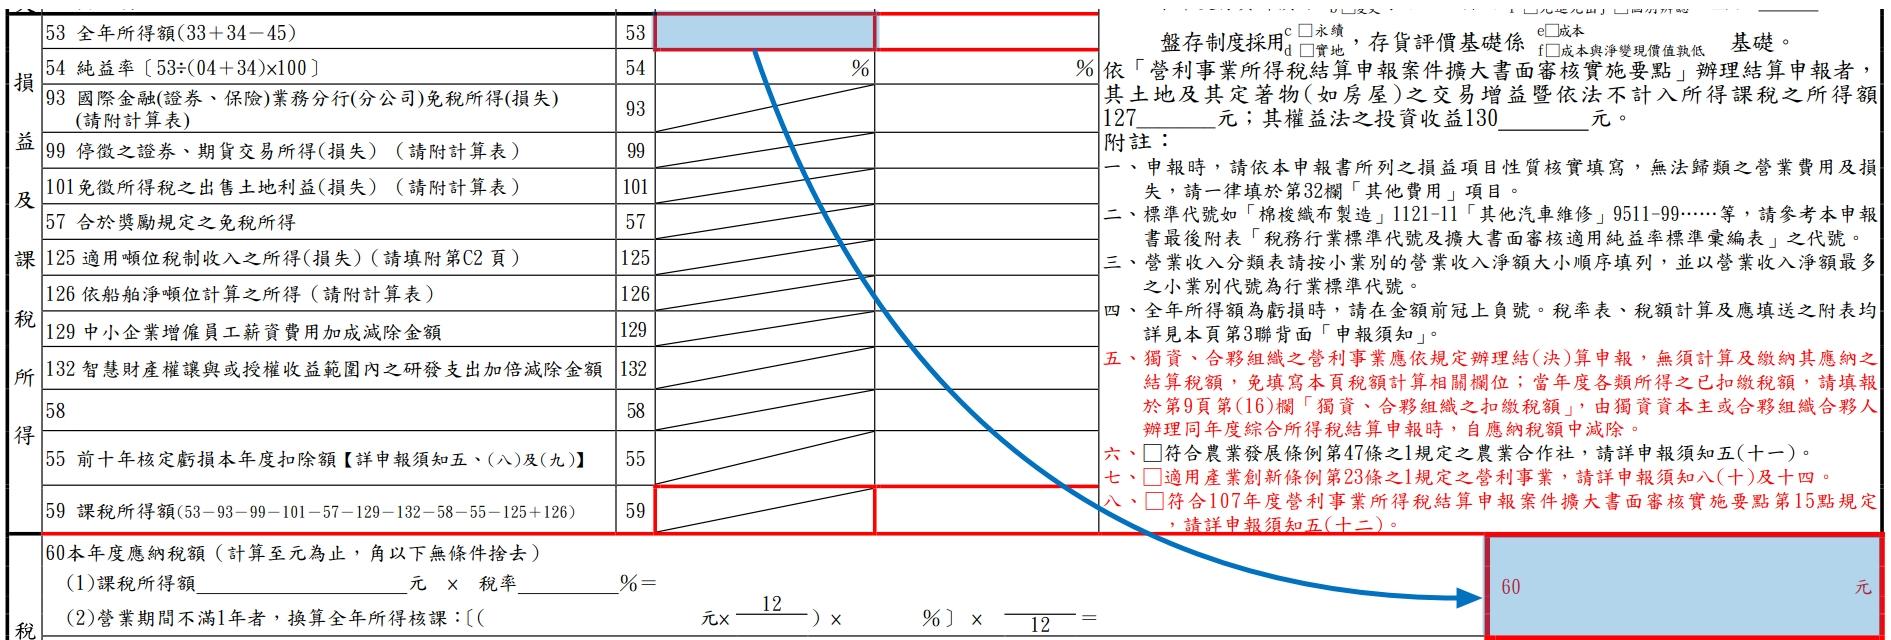
#3440本期損益(稅後)
項目#3440本期損益(稅後)原則上應等於申報書P1的項目#53左欄數字,減去項目#60的數字。
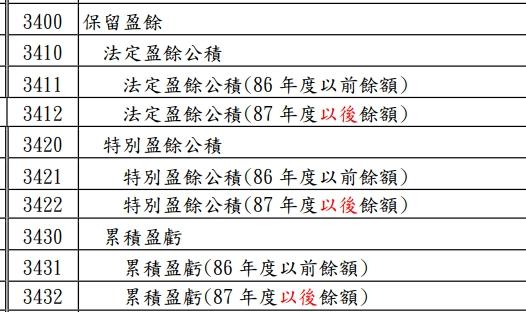
#3400~#3432保留盈餘
此外要注意,由於兩稅合一制度的影響,在#3400~#3432保留盈餘相關項目要區分「87年度(兩稅合一實施開始年度)以前或是以後」,這個數字可以參考前一年度的申報書。
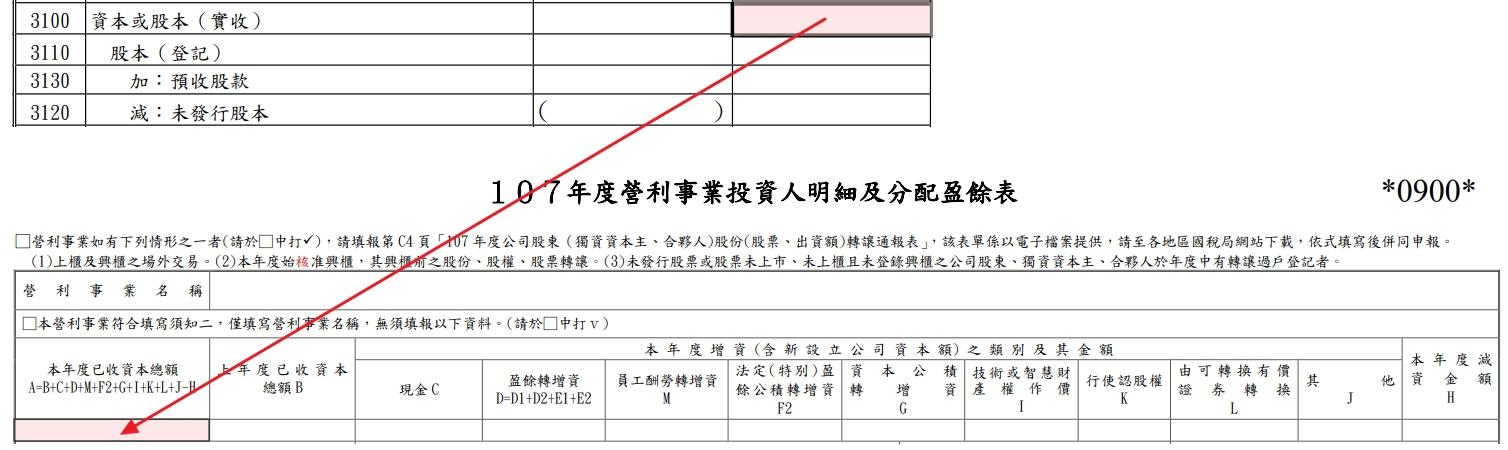
#3100資本或股本(實收)
營利事業要確認是否於年度中曾辦理增減資或發生其他影響資本的交易?準備相關文件後填報,並應填報勾稽至申報書P9的相對應欄位。
發表迴響