Last Updated on 2026-09-23 by 劉天師
很多同學誤以為申報營所稅各項支出,只要有發票就好了,並不是這樣的,申報營所稅某些支出,可是有申報限額的,超出限額的支出就不能認列。
申報限額直接看申報書P6~P7
所得稅法及附屬法規對營利事業列支損費限制規定之項目,包括下列四大類,共有11個項目:
- 利息支出、薪資支出、職工退休金、捐贈、交際費、呆帳損失、折舊、各項耗竭及攤折、旅費、職工福利、伙食費。(散見營利事業所得稅查核準則對應法條)
- 經營本業及附屬業務以外之損失或家庭之費用及各種稅法所規定之滯報金、怠報金、滯納金等及各項罰鍰等,均不得列為費用或損失。(所得稅法§38、所得稅法施行細則§42-1)
- 未實現之費用及損失不得認列。(營利事業所得稅查核準則§63)
- 取得小規模營利事業出具之普通收據,超限部分不得認列費用。(營利事業所得稅查核準則§67)
可是如果透過看法條內容來學習就太辛苦了!建議直接參看營所稅申報書P6-P7即可。
交際費限額計算分成兩種
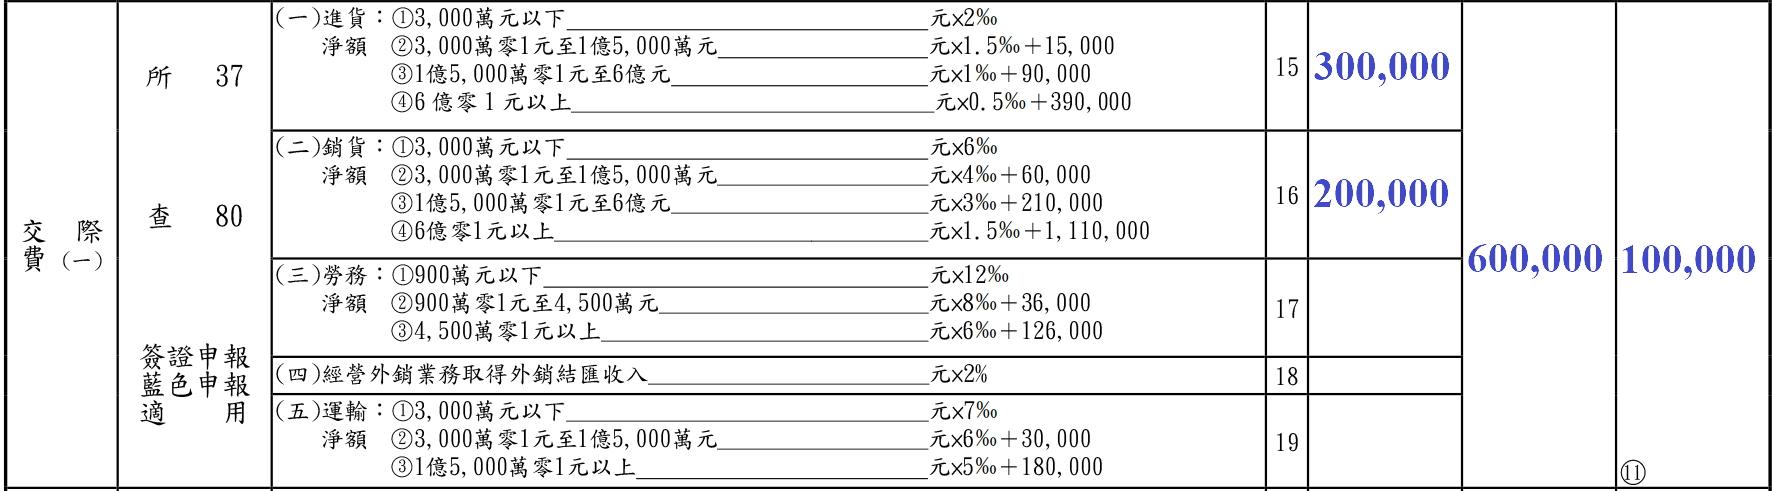
額外要說明的是,P6~P7的各欄位勾稽:限額計算表中已詳列限額計算公式,套入公式計算後的數字填在計算表的(A)欄,(B)欄則填入申報書P1左欄的「帳載結算金額」,超出限額的部分(B-A)填在本頁最右欄。

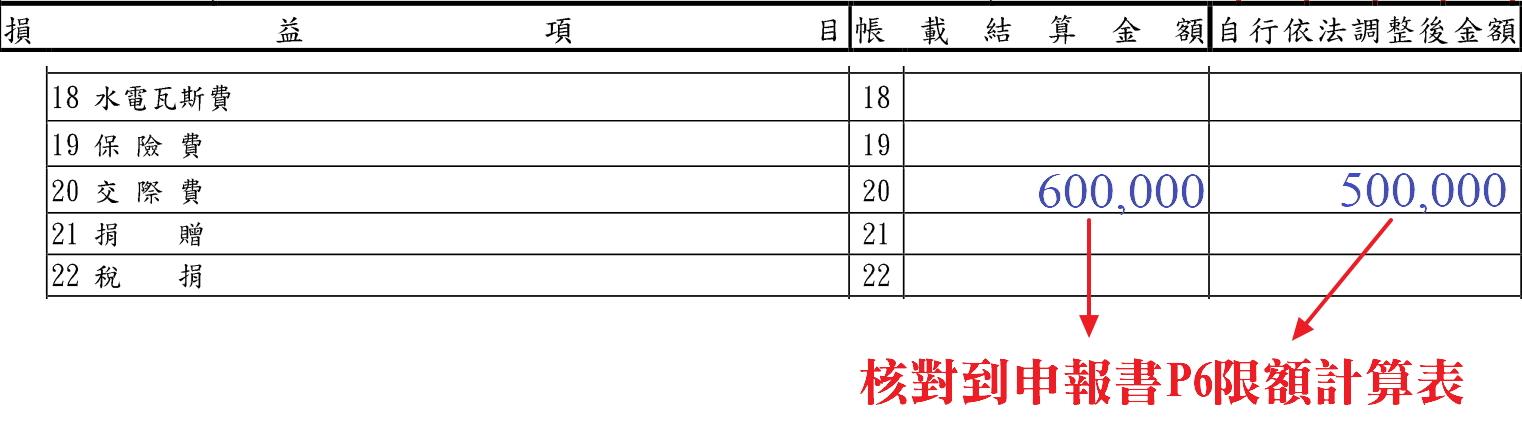
提醒注意,交際費限額計算分成兩種:簽證申報(會計師稅務簽證)限額高於普通申報,約三成左右。舉例來說,本公司今年度交際費實際支出金額$600,000(財務會計的數字),營所稅結算申報書第6頁,關於交際費的計算有「簽證申報」和「普通申報」兩個欄位,假設本公司採會計師簽證申報。依公司實際的進貨、銷貨、勞務等項目填入表中計算公式,經計算申報限額為$500,000。表達方式如下面兩張圖。


發表迴響